Tuổi 40 lấy đi của chúng ta một chút thanh xuân, nhưng đổi lại, cho ta nhiều năm trải nghiệm và một cách nhìn khác về cuộc sống. Một trong những điều mình nhận ra rõ nhất ở tuổi này là: chúng ta bắt đầu quan tâm nhiều hơn đến rủi ro.
Tài chính không chỉ là câu chuyện làm sao để kiếm thêm tiền. Đó còn là câu chuyện làm sao để bảo vệ những đồng tiền mình đã vất vả kiếm được, hạn chế những khoản chi tiêu lãng phí hay những khoản đầu tư có thể khiến mình mất tiền.
Có lẽ mục tiêu của chúng ta cũng thay đổi. Không nhất thiết phải thật giàu có, mà là có đủ một nền tảng tài chính vững vàng để sau này, khi tuổi già đến, mình có thể sống an nhàn hơn và không phải quá lo lắng về tiền bạc.
Trong bài viết này, mình muốn chia sẻ một vài cách đơn giản để tạo cho mình một “biên độ an toàn” tài chính – một khoảng đệm giúp gia đình có thể đứng vững trước những biến cố bất ngờ, đồng thời vẫn duy trì được một khoản thặng dư để dành cho tương lai.
Bước 1: Xây dựng một quỹ tiền mặt đủ vững
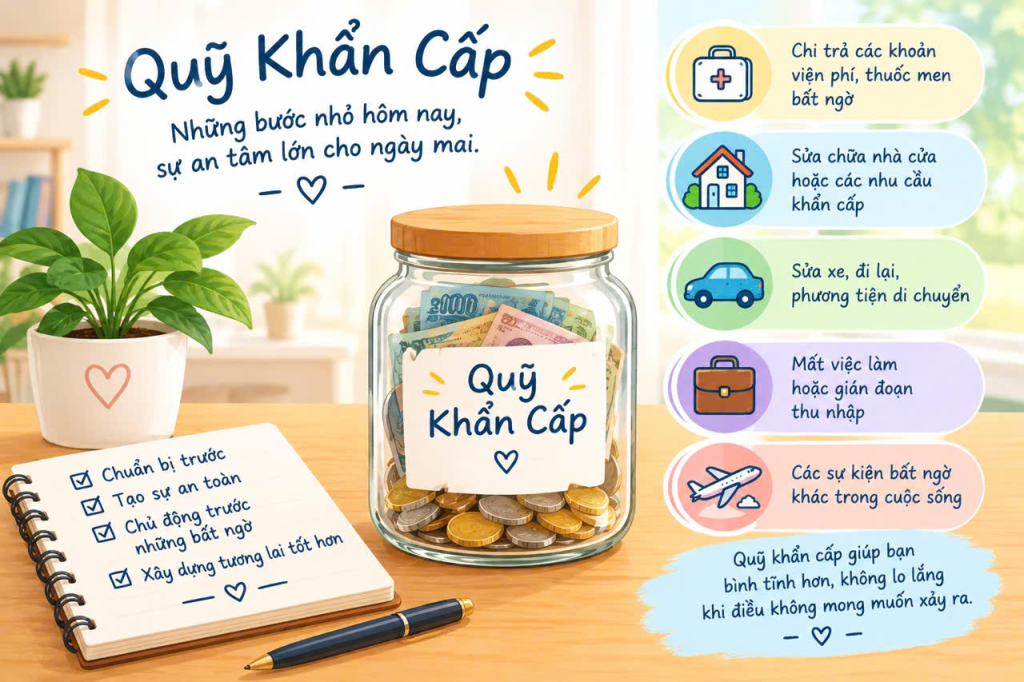
Có người cho rằng giữ quá nhiều tiền mặt sẽ khiến tiền mất giá vì lạm phát. Mình đồng ý. Nhưng với một khoản tiền dự phòng, có lẽ chúng ta không nên chỉ nhìn vào lạm phát của nền kinh tế, mà nên nhìn vào chi phí thực tế của chính gia đình mình.
Mỗi tháng gia đình bạn cần bao nhiêu tiền để duy trì cuộc sống? Ăn uống, nhà cửa, học hành, đi lại, các khoản sinh hoạt thiết yếu… Khi biết được con số này, bạn sẽ dễ dàng hình dung hơn mức độ ảnh hưởng của lạm phát đến cuộc sống của gia đình mình.
Ví dụ, nếu một gia đình 5 người có mức chi tiêu trung bình khoảng 15 triệu đồng mỗi tháng, bạn có thể đặt mục tiêu xây dựng một quỹ dự phòng tương đương 8 tháng chi tiêu, tức khoảng 120 triệu đồng.
Đây không phải là khoản tiền để mua sắm hay đầu tư. Nó chỉ nên được sử dụng khi gia đình gặp những tình huống thật sự bất ngờ và khó tránh khỏi, chẳng hạn như bệnh tật, tai nạn hoặc mất nguồn thu nhập.
Nếu hiện tại bạn chưa có quỹ dự phòng, cũng không sao cả. Bạn không nhất thiết phải có ngay 120 triệu đồng trong tài khoản. Điều quan trọng là bắt đầu từ một con số nhỏ nhưng đều đặn.
Chẳng hạn, gia đình có thể cùng nhau tiết kiệm khoảng 3,5 triệu đồng mỗi tháng. Nếu chia đều cho 5 thành viên, mỗi người chỉ cần bỏ vào “con heo đất” khoảng 20.000 đồng mỗi ngày. Duy trì đều đặn trong 3 năm, bạn có thể tích lũy được khoảng 120 triệu đồng.
Hoặc nếu khả năng tài chính tốt hơn, gia đình có thể dành ra 5 triệu đồng mỗi tháng. Với cách này, sau khoảng 2 năm, quỹ dự phòng đã có thể đạt mức 120 triệu đồng.
Và có một điều quan trọng hơn cả việc bắt đầu: hãy thật kỷ luật với khoản tiền này.
Một khi đã đặt mục tiêu 120 triệu đồng, hãy xem đó là một khoản tiền chưa thuộc về hiện tại của bạn. Đừng rút ra để mua một món đồ mình thích, một chuyến du lịch bất chợt hay một khoản chi tiêu chưa thật sự cần thiết.
Hãy để dành, đều đặn và kiên nhẫn cho đến khi chạm được con số 120 triệu đồng.
Bởi vì đôi khi, kỷ luật tài chính không phải là kiếm được thật nhiều tiền, mà là biết giữ lại một phần tiền mình kiếm được cho những ngày mình chưa biết sẽ xảy ra điều gì.
Điều quan trọng không phải là bạn bắt đầu với bao nhiêu tiền. Điều quan trọng là bạn bắt đầu xây dựng “tấm đệm an toàn” ấy từ hôm nay.
Tác giả: Bích Vy


Leave a comment